Orange S1 2026 : le Groupe présente des résultats que la Direction qualifie de « records ».
Les indicateurs phares des résultats financiers du 1er semestre 2026 sont en hausse par rapport au 1er semestre 2025 : chiffre d’affaires à +3,5%, EBITDAaL à +5,0%, cash flow opérationnel à +9,6%, cash flow organique à +29,7%, free cash-flow all-in à +71,2%.
Un tableau flatteur, presque triomphal, où l’entreprise se met en scène comme un acteur en pleine accélération stratégique.
Derrière cette façade, les chiffres racontent une histoire plus complexe. Une histoire où la croissance repose sur des ressorts moins robustes que ce que laisse entendre le récit officiel. Une histoire où les dynamiques géographiques sont profondément déséquilibrées. Une histoire où la dette s’alourdit, où les actifs stratégiques sont vendus, où les opérations de consolidation deviennent le principal moteur de progression. Une histoire, enfin, où la transformation annoncée n’est pas encore celle qui se lit dans les comptes.
Une croissance affichée très artificielle.
La progression du chiffre d’affaires (+3,5%) est gonflée par des éléments non récurrents, notamment des cofinancements fibre reçus en France au premier trimestre. Une fois ces apports exceptionnels neutralisés, la croissance du Groupe se rapproche davantage de +3,0%.
Même logique pour l’EBITDAaL : les +5,0% affichés se transforment en +3,7% une fois les effets ponctuels retirés.
Par ailleurs, il est important de noter que la croissance publiée par le Groupe ne correspond pas à la croissance réelle pour les actionnaires d’Orange SA. En effet, les résultats de la zone Afrique & Moyen Orient sont comptabilisés dans les comptes comme si le Groupe détenait 100% de ses filiales tandis que ce n’est pas le cas. Si on considère la réalité économique, et donc la détention partielle de ces filiales par le Groupe, la croissance de chiffres d’affaires est alors plus proche de +1,5%, soit en dessous du niveau de l’inflation.
Autrement dit, la croissance « brute » existe mais la croissance réelle mise au regard de l’inflation est quant à elle nulle voire négative, conséquence de l’absence d’innovation et de conquête de nouveaux marchés.
Afrique & Moyen Orient : moteur indispensable, dépendance croissante.
La zone Afrique & Moyen Orient continue d’être le pilier de la croissance du Groupe. Les chiffres sont impressionnants : +13,9% de chiffre d’affaires (13 trimestres consécutifs de croissance à deux chiffres), +16,1% d’EBITDAaL, base clients en forte hausse, dynamique de la data explosive. Cette région est devenue le véritable moteur du Groupe. Mais c’est aussi une source de dépendance croissante.
Si la dynamique est forte, elle est aussi exposée à des risques structurels : volatilité politique, fluctuations de change, régulations imprévisibles, infrastructures sensibles. Et c’est sans compter les incertitudes liées à l’arrivée de la téléphonie mobile via Starlink sur ces marchés.
L’Afrique est un moteur puissant, certes, mais monté sur un châssis géopolitique où la stabilité n’est jamais garantie.
France : un marché à l’équilibre, sans ressort.
La France progresse de +1,2% en chiffre d’affaires et de +2,4% en EBITDAaL mais cette hausse est dopée par les revenus wholesale non récurrents (cofinancements fibre) du premier trimestre. Une fois ces éléments retirés, la croissance française est quasi nulle.
Faute d’innovation de la part des acteurs, le marché domestique français reste l’un des plus compétitifs d’Europe. Les opérateurs y évoluent dans un environnement où les hausses de prix sont difficiles et où la fidélité des clients est volatile. Orange y conserve une position de leader mais sans dynamique nouvelle. Grâce au déclin de SFR (fuite de ses clients), Orange France parvient péniblement à gagner ce semestre 35.000 clients supplémentaires sur la convergence, 116.000 sur le fixe, 124.000 sur le mobile. Sur un parc de 34 millions de clients, cela relève de la performance statistiquement invisible.
La France n’est plus un moteur, elle est un amortisseur fatigué.
Espagne : MasOrange, un levier comptable plus qu’un levier commercial.
L’intégration de MasOrange (effective depuis juin 2026) est présentée comme un accélérateur stratégique. Les chiffres du semestre montrent pourtant une performance modeste : chiffre d’affaires en croissance de +1,3% avec des services B2C+B2B en décroissance de -1,8%, EBITDAaL en décroissance de -3,1% en raison de la création d’une FiberCo et « d’impacts comptables plus importants en début d’année » selon la Direction.
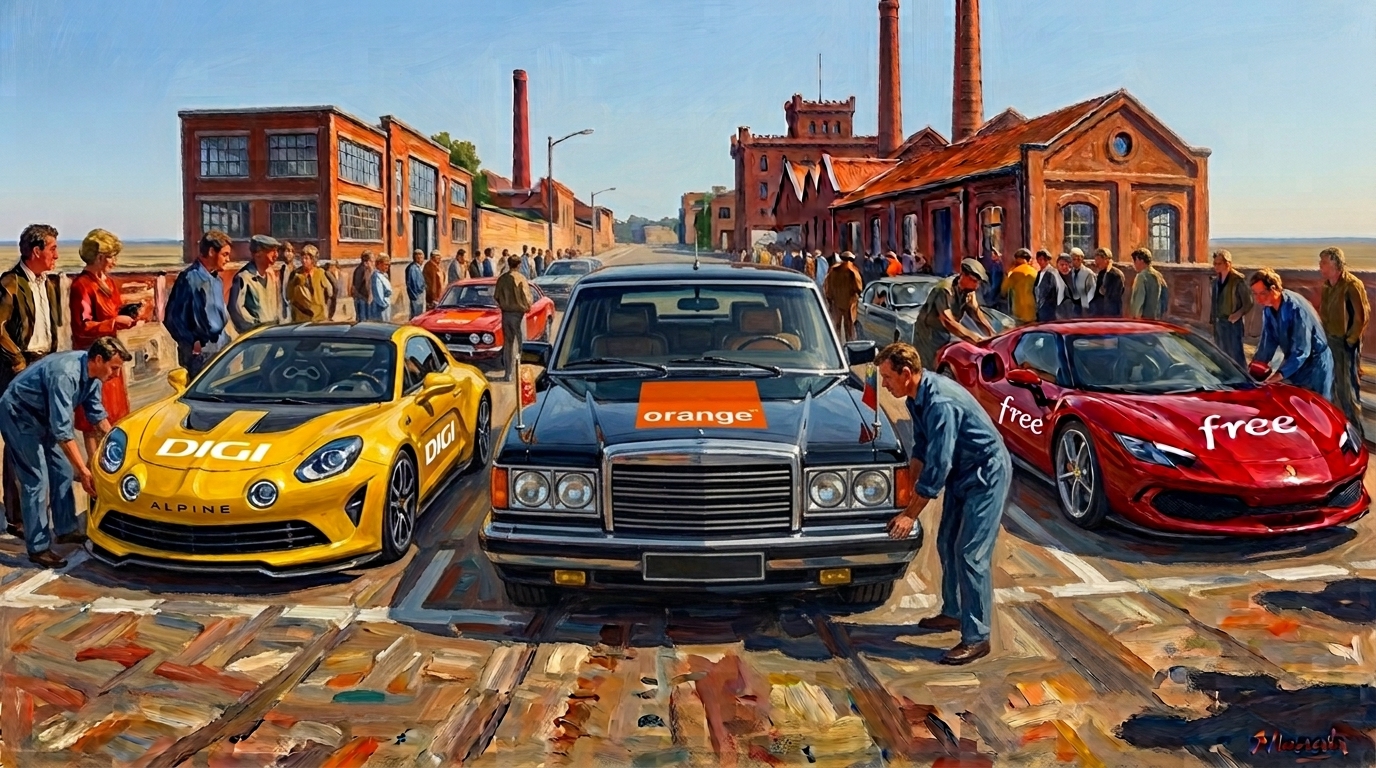
La croissance repose essentiellement ce semestre sur les ventes d’équipements allant du fer à friser au téléphone mobile … un levier peu durable. La dynamique commerciale reste fragile dans un marché espagnol où la concurrence de Digi est féroce et où les marges sont sous pression.
MasOrange contribue à la croissance du Groupe mais surtout par effet de périmètre. Cela ne constitue pas pour Orange une augmentation de sa cylindrée moteur.
Reste de l’Europe : une progression qui doit plus aux plans d’efficacité qu’au gain de parts de marché.
Le reste de l’Europe des 6 (Belgique, Luxembourg, Moldavie, Pologne, Roumanie, Slovaquie) affiche une croissance de +4,1% en chiffre d’affaires et +6,1% en EBITDAaL. Une performance honorable réalisée grâce à une augmentation ponctuelle des revenus IT&SI (+25,1% liés là encore à des opérations non récurrentes réalisées en Pologne et en Roumanie), aux synergies réalisées en Belgique et aux plans d’efficacité opérationnelle.
Les marchés européens restent saturés, fortement concurrentiels, et soumis à une pression tarifaire persistante. Les marges progressent mais grâce aux synergies et aux rationalisations, non grâce à une dynamique commerciale nouvelle. Notre manque d’innovation en matière de produits et service se paye ainsi au prix fort puisque l’EBITDAaL d’Iliad dépasse désormais celui d’Orange en Pologne, tout comme pour Digi en Roumanie qui passe devant Orange.
Orange Business : transformation nécessaire, résultats insuffisants.
Orange Business demeure le segment le plus délicat du Groupe. Les chiffres du semestre sont sans ambiguïté : chiffre d’affaires en décroissance de -3,1% et EBITDAaL en chute de -6,4%. Ce n’est pas le cas chez les autres ESN (Entreprise de Services du Numérique), ce qui pose la question du pilotage managérial.
La Direction met en avant la montée en puissance de la cybersécurité, les partenariats IA, la croissance des commandes. Mais la réalité financière est celle d’un segment en transition longue, où les activités historiques s’érodent plus vite que les nouvelles ne se développent.
La transformation est soi-disant engagée mais elle n’est pas encore visible dans les comptes, loin de là.
Par contre, elle est bien visible pour les salariés ! Après le Plan de Départs Volontaires chez SCE qui concernait la suppression de 643 postes en France, ce sont 2600 collaborateurs d’Orange Business à l’international qui sont en train d’être transférés chez un concurrent Tech Mahindra (ESN basée en Inde) dans des conditions très difficiles.
L’externalisation du backoffice client chez Tech Mahindra se passe tellement mal que certains clients majeurs d’Orange Business commencent à s’en soucier en manifestant leur souhait de ne pas être outsourcés.
Notons enfin, après l’annonce au mois de juin de la fusion des activités B2B entre BT et Verizon, que la rumeur d’une fusion des activités B2B entre AT&T et Orange s’amplifie …
Data Centers : une co-entreprise stratégique … ou la poursuite de la cession des bijoux de famille ?
Le Groupe prépare la création d’une co-entreprise (qui serait déconsolidée) dédiée aux data centers avec l’entrée d’un partenaire financier (Morrison). L’opération pourrait voir le jour au T1 2027. Officiellement, il s’agit d’accélérer les investissements, de soutenir la croissance du cloud et de l’IA, de renforcer la compétitivité d’Orange Business.
Mais cette opération soulève une question centrale : la Direction serait-elle en train de monétiser ses actifs stratégiques pour alléger son bilan ?
Les data centers sont des infrastructures critiques. Les loger dans une structure partagée peut signifier :
- une optimisation bilancielle,
- une réduction de CAPEX,
- une dépendance accrue à un partenaire externe,
- une perte progressive de contrôle sur un actif clé.
Dans un contexte où la dette s’alourdit, où les acquisitions s’additionnent, où les synergies tardent à se matérialiser, cette opération ressemble moins à une expansion visionnaire qu’à une gestion sous contrainte.
Dette : un levier qui s’alourdit, une trajectoire qui inquiète.
La dette nette de trésorerie bondit de +59% à 35,7 Md€ au 30 juin 2026, en augmentation de 13,2 Md€ par rapport au 31 décembre 2025, essentiellement liée à l’acquisition à 100% de MasOrange. Le levier Dette nette / EBITDAaL publié par la Direction grimpe ainsi de 1,8 à 2,4, bien au-dessus du seuil de confort habituel (fixé autour de 2,0).
Notons que le rachat de Scorefit (filiale de BNP Paribas possédant des accès fibre achetés sur le marché de gros en France pour Orange) a été finalisé le 1er juillet, évitant d’afficher 1,3 Md€ de dette nette supplémentaire à la fin du premier semestre. Un hasard du calendrier très opportun.
L’agence de notation Standard & Poor’s, qui observe des données ajustées par rapport à celles publiées, calcule le poids de la Dette à 3,2 fois l’EBIDTA pour 2026 contre 2,8 en 2025, avant un retour autour de 3,0 pour 2027. Cette prévision implique soit une croissance très forte de l’EBITDAaL soit un désendettement accéléré, avec dans tous les cas une réduction des dépenses d’investissements.
La trajectoire financière du Groupe devient un sujet central : la dette augmente plus vite que l’EBITDAaL, les marges progressent moins vite que les engagements, les opérations de consolidation sont financées par l’endettement. En somme, le Groupe avance mais avec un sac à dos qui s’alourdit considérablement.
SFR : une opération historique mais un pari risqué.
Le protocole d’accord pour l’acquisition conjointe de SFR (signé le 6 juin dernier) est présenté comme un tournant stratégique. Les actifs repris par Orange seraient significatifs : 4 millions de clients mobile, 1 million de clients fixe, 1,7 Md€ de chiffre d’affaires, 0,6 Md€ d’EBITDAaL. Les synergies promises sont importantes : plus de 0,5 Md€ de coûts, 0,9 Md€ d’EBITDAaL additionnel après 5 ans.
Pour autant, Orange devrait payer 27% du prix total de SFR pour ne récupérer que 21% de son chiffre d’affaires et hériter d’actifs en doublon (réseau fibre de SFR en zones denses), ce qui représenterait un surcoût de plus de 1,2 milliards d’euros.
Par ailleurs, l’opération serait financée par 5,6 Md€ de dette supplémentaire. Les coûts d’intégration (1,3 Md€ sur 5 ans) apparaissent à la fois très élevés et en deçà de la réalité.
Les autorités de la concurrence n’ont pas encore tranché, la Commission Européenne vient de décider le renvoi de l’examen du dossier à l’Autorité de la concurrence française qui semble sceptique quant à l’intérêt de l’opération.
Cette acquisition pourrait renforcer Orange dans un marché mature. Mais elle se fera au prix d’une casse sociale sans précédent (8000 salariés sacrifiés chez Altice). De plus, elle alourdira notablement et durablement la structure financière du Groupe.
En conclusion : un semestre solide mais un récit beaucoup trop ambitieux.
Le Groupe Orange signe un 1er semestre 2026 solide. Mais ce semestre n’est pas celui d’une transformation. Il n’est pas celui d’un changement de catégorie. Il n’est pas celui d’une accélération structurelle. Il n’est surtout pas celui qui donne confiance en l’avenir.
La croissance affichée repose sur :
- des effets non récurrents,
- une dépendance géographique risquée,
- une consolidation comptable,
- un B2B fragile,
- une vente d’actifs stratégiques,
- une dette en forte hausse,
- un projet de rachat de SFR incertain.
Les analystes financiers parlent d’un semestre « en ligne ». C’est vrai : en ligne avec une trajectoire où la dette augmente, où les actifs stratégiques sont externalisés, où la croissance repose sur l’Afrique, et où la transformation du B2B reste au stade de projet.