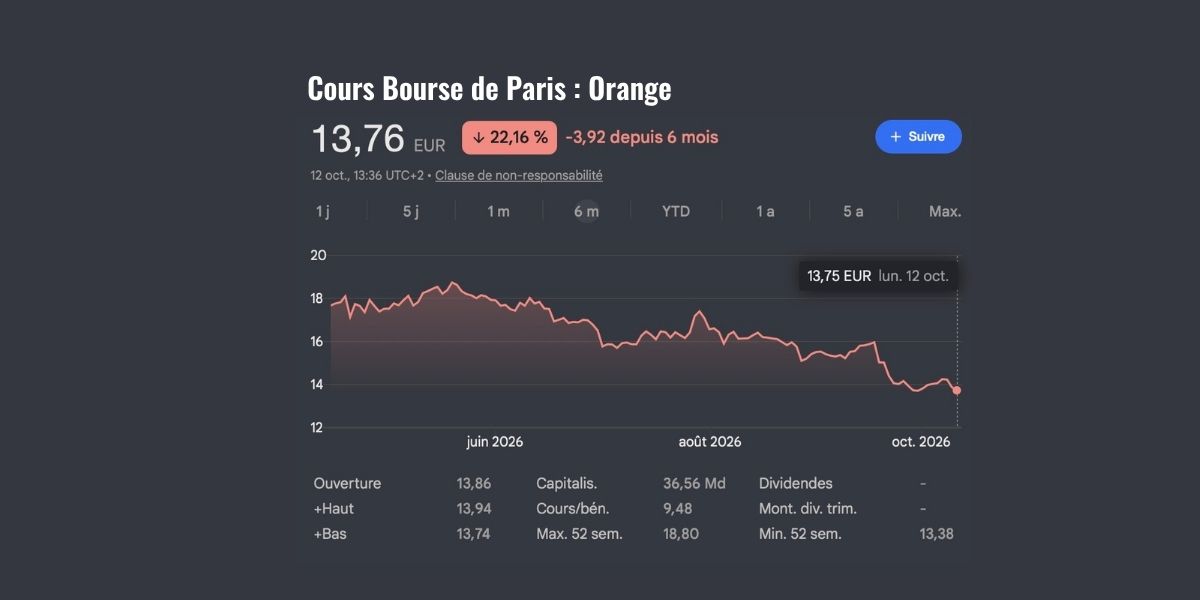
Lors de son Assemblée Générale du 19 mai 2026, la Direction d’Orange a annoncé une hausse du dividende, qui passera de 0,75 € à 0,79 € par action l’année prochaine.
Depuis cette annonce, le cours de l’action a pourtant chuté de 18,68 € à environ 14 €, soit une baisse de plus de 25%. La capitalisation boursière du groupe s’est ainsi réduite de près de 12 milliards d’euros. Cette évolution illustre clairement la décorrélation entre un cours de Bourse et un niveau de dividende.
Cet effondrement constitue un sérieux avertissement : une distribution plus généreuse ne suffit pas à dissiper les interrogations concernant la stratégie du groupe, son endettement et sa capacité à créer durablement de la valeur.
Le montant du dividende relève d’un choix et non d’une obligation automatique. En décidant de l’augmenter, la Direction privilégie une distribution accrue de la trésorerie aux actionnaires, principalement étrangers, alors même qu’Orange doit investir dans ses réseaux, la cybersécurité, le cloud, l’intelligence artificielle et la qualité de service.
Cette décision intervient alors que la dette nette apparente du groupe atteint près de 40 milliards d’euros.
Le 31 juillet 2026, Bpifrance a cédé environ 2,5% du capital d’Orange, soit 66,5 millions d’actions, au prix de 16,57 € par action. Cette opération lui a rapporté environ 1,1 milliard d’euros. Si Bpifrance évoque une gestion active de son portefeuille, cette vente soulève néanmoins une question politique et stratégique : pourquoi l’un des actionnaires publics de référence réduit-il sa participation avec une décote de près de 8% au moment même où la Direction augmente le dividende et invite les marchés à croire en l’avenir du groupe ?
La politique de rémunération des dirigeants renforcent ces interrogations. L’augmentation annoncée d’environ 70% des actions gratuites attribuées à la Directrice Générale envoie un signal particulièrement malvenu : davantage de rémunération variable en actions pour les dirigeants et de dividendes pour les actionnaires, tandis que les salariés subissent des contraintes, des réorganisations et des exigences accrues.
Comment justifier une distribution en hausse d’actions gratuites pour quelques-uns alors que la Direction impose une modération salariale qui réduit le pouvoir d’achat et est obsédée par la réduction des coûts qui la conduit à délocaliser massivement ? Ne doit-elle pas plutôt se préoccuper d’une dette en forte progression dont la charge d’intérêt devient de plus en plus coûteuse ?
La CFE-CGC Orange demande de rompre avec une politique qui privilégie la rémunération immédiate des actionnaires, tandis que les salariés doivent attendre les hypothétiques résultats de transformations toujours plus fréquentes et incohérentes. La Direction doit revoir ses priorités et placer un véritable projet industriel au premier plan.
Orange est une entreprise stratégique pour notre pays. Son avenir ne peut se résumer à un dividende en hausse, une dette plus lourde et des réductions de coûts. La Direction doit démontrer que ses décisions servent durablement l’entreprise, ses clients, les territoires et ses salariés.
Le dividende augmente, le cours baisse, Bpifrance réduit sa participation et les actions gratuites des dirigeants progressent fortement : les salariés sont en droit d’exiger une stratégie cohérente, transparente et équitable.
A lire également
Pour en savoir plus
- Orange, « Action, dividende et consensus », page consultée le 12 octobre 2026. Elle indique le dividende de 0,75 € approuvé pour 2025 et le montant de 0,79 € prévu pour 2026, sous réserve d’approbation.
- Orange, « L’Assemblée générale mixte d’Orange s’est tenue à Paris le 19 mai 2026 », 19 mai 2026. Elle confirme le vote du dividende de 0,75 €.
- Orange, « Information financière et extra-financière », résultats du premier semestre 2026 publiés le 28 juillet 2026. Elle donne la dette nette et les investissements du semestre.
- Orange, « Combined Shareholders’ Meeting of May 19, 2026 », 2026. La résolution 15 fixe le plafond de 120 000 actions gratuites par exercice et décrit des conditions de performance pluriannuelles.
- Orange, « Assemblée Générale Mixte d’Orange du 19 mai 2026 : résultats des votes… », 19 mai 2026. Le communiqué confirme que les résolutions recommandées par le Conseil d’administration ont été approuvées.
- Bpifrance, « Bpifrance cède avec succès environ 2,5 % du capital d’Orange via un placement accéléré », 31 juillet 2026. Le communiqué précise le volume, le prix, le produit de cession, la motivation déclarée et la participation restante.
- L’Agefi, « Bpifrance cède 2,5 % du capital d’Orange auprès d’investisseurs institutionnels », 31 juillet 2026. L’article indique le cours de clôture de 17,08 € la veille du placement.
- Yahoo Finance, « Cours et données historiques des capital-actions Orange S.A. (ORA.PA) », données consultées le 12 octobre 2026. L’historique donne les cours de clôture du 19 mai et du 9 octobre.
- CFE-CGC Orange, « Lettre de l’Épargne et de l’Actionnariat salariés #1/2026 », 27 février 2026. Cette publication compare les plafonds d’actions gratuites et présente les estimations syndicales concernant participation et intéressement.
- CFE-CGC Orange, « NAO 2026 et partage de la valeur : le ruissellement vers le haut ! », 21 avril 2026. Elle présente la position syndicale sur les rémunérations et le partage de valeur.
- CFE-CGC Orange, « Offre réservée aux personnels à la suite de la cession de 2,5 % du capital par Bpifrance », 31 juillet 2026. Elle expose la demande syndicale après la cession.