Présentation des résultats d’Orange Business 2025 et perspectives 2026-2030
L’examen des comptes 2025 et des perspectives d’Orange Business confirme l’ampleur des défis auxquels la division est confrontée. A l’exception de la cybersécurité, les autres activités enregistrent une baisse du chiffre d’affaires, une pression accrue sur les marges.
Concrètement, le chiffre d’affaires d’Orange Business recule de 5,8 % en 2025, pour atteindre 7,3 Md€. Cette baisse ne concerne plus uniquement les activités historiques de télécommunications mais s’étend désormais aux activités IT et Cloud qui constituaient jusqu’à présent des relais de croissance. Les revenus des services d’intégration reculent aussi de 6,4 % et ceux du cloud de 8 %.
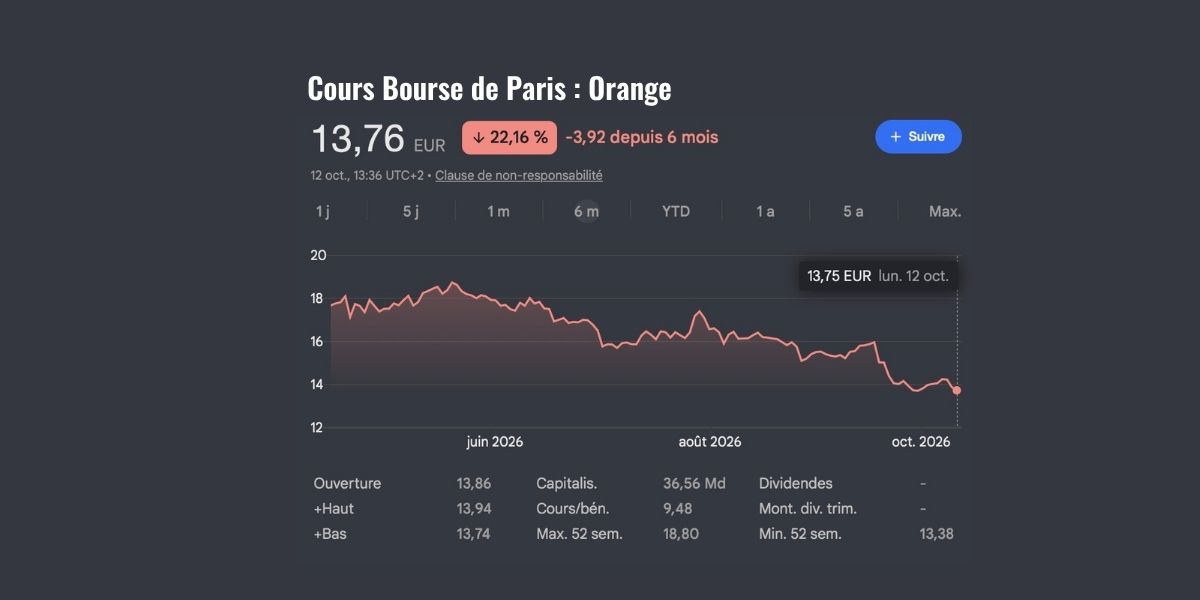
Sans surprise, l’EBITDAaL 2025 poursuit sa dégradation et atteint +577 M€, tandis que le résultat d’exploitation devient négatif à hauteur de -277 M€. L’exercice est aussi marqué par une dépréciation de 32% de la valeur d’Orange Business. Cette dépréciation est une conséquence directe de la révision à la baisse des perspectives économiques de la division.
Le budget 2026 et les résultats du S1 2026 ne laissent pas entrevoir d’amélioration immédiate. La direction prévoit une nouvelle baisse du chiffre d’affaires, une érosion supplémentaire de la marge brute et un EBITDAaL à nouveau en recul. Le redressement annoncé repose essentiellement sur une amélioration des résultats financiers à partir de 2028.
Si la trésorerie était encore légèrement positive en 2025, la situation s’est dégradée sur le premier semestre 2026 (-100M€). Cette situation conduit, dans une logique financière, la direction à renforcer les mesures de contrôle des dépenses et à limiter les investissements.
Dans ce contexte, la cybersécurité reste le principal moteur de croissance du marché entreprise. Orange Cyberdefense affiche un chiffre d’affaires supérieur à 1,25Md€ en 2025, en progression de près de 6 %, et continue de porter l’essentiel de la dynamique sur ce segment. À l’inverse, les activités Digital Services, Cloud, Consulting et plusieurs filiales spécialisées devraient rester durablement sous pression.
L’autre enseignement majeur de ce CGF concerne l’impact croissant de l’intelligence artificielle sur le marché des services numériques. Une transformation qui bouscule les business models et pousse les grands acteurs à adapter leur organisation.
Analyse de la CFE-CGC
L’échange avec les experts met en évidence une réalité préoccupante : près de la moitié du chiffre d’affaires et près des deux tiers de la marge brute d’Orange Business proviennent encore d’activités appelées à décliner ou à disparaître à l’horizon 2030. Les nouveaux relais de croissance existent mais ils sont structurellement moins rentables et davantage exposés à la concurrence internationale.
La CFE-CGC constate que le plan présenté s’apparente davantage à un plan d’atterrissage sur des activités en décroissance mais encore à forte marge qu’à un véritable projet de transformation et croissance. Les objectifs affichés reposent largement sur des gains de productivité, des réductions de coûts et une attrition maîtrisée des activités historiques. Les ambitions restent limitées et concentrées sur quelques segments identifiés, dont principalement la cybersécurité, la défense et la santé.
L’emploi constitue désormais un sujet central. Le secteur du numérique dans son ensemble subit les effets combinés de l’IA, de la pression sur les prix et des transformations technologiques. Dans plusieurs activités d’Orange Business, les situations d’intercontrat augmentent fortement et les difficultés de charge deviennent visibles. La CFE-CGC considère que l’entreprise doit investir massivement dans la montée en compétences et le redéploiement des effectifs plutôt que d’utiliser le levier de réduction d’effectifs comme variable d’ajustement. Aucun développement n’est possible sans investissement et croissance externe. La réduction des coûts ne saurait représenter, à elle seule, un moteur de croissance suffisant.
La stratégie cloud continue par ailleurs de soulever des interrogations. Après les difficultés rencontrées par Flexible Engine et les retards observés sur certaines offres souveraines, Orange n’a toujours pas démontré sa capacité à devenir un acteur majeur du cloud de confiance à l’échelle européenne. Les performances économiques de cette activité restent largement insuffisantes au regard des investissements réalisés.
En juillet 2026, Orange a annoncé une collaboration avec un fonds d’investissement néo-zélandais pour développer une co-entreprise de data centers. La CFE-CGC est très sceptique sur cette approche consistant à faire financer ses infrastructures stratégiques par une société d’investissement. Le risque de perte de contrôle et de faible rentabilité pour le groupe Orange est très important.
Enfin, la CFE-CGC s’interroge sur la crédibilité d’un business plan qui reporte l’essentiel du redressement financier sur les années 2028 et 2029 alors que les résultats 2025, le budget 2026 et le premier semestre 2026 sont globalement décevants.
Conclusion
Orange Business entre dans une phase charnière de son histoire. Elle doit simultanément gérer le déclin accéléré de ses activités historiques, réussir sa transformation vers l’IA, générer de la croissance sur les segments cloud, cybersécurité et les verticales sectorielles, tout en préservant ses compétences et sa capacité d’investissement. La CFE-CGC restera particulièrement vigilante sur les conséquences sociales de cette transformation et sur la cohérence entre les ambitions stratégiques affichées et les moyens réellement consentis pour les atteindre.
La CFE-CGC annonce par ailleurs l’élection à l’unanimité de Gilles MERLE au poste de secrétaire-adjoint, succédant ainsi à Marie-Hélène AGIS. Cela s’inscrit dans la continuité de notre engagement et renforce la stabilité de notre représentation syndicale au sein du comité.